
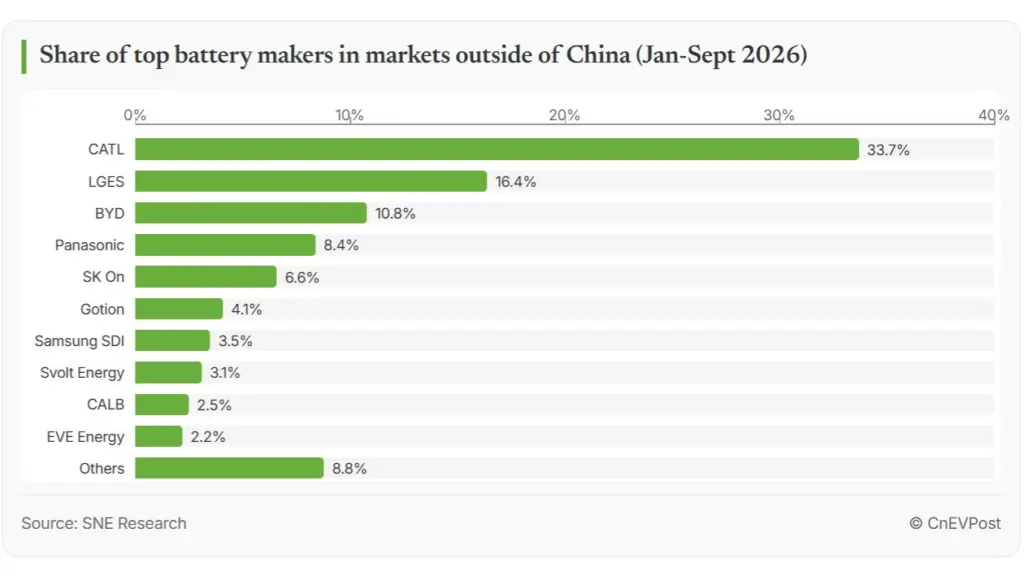
Οι κινεζικές CATL και BYD ενίσχυσαν περαιτέρω τη θέση τους στην αγορά μπαταριών για ηλεκτρικά οχήματα εκτός Κίνας στους πρώτους εννέα μήνες του 2026, ενώ οι τρεις μεγάλοι κορεατικοί προμηθευτές έχασαν έδαφος λόγω της αδύναμης ζήτησης στη Βόρεια Αμερική. Τα στοιχεία προέρχονται από τη νοτιοκορεατική εταιρεία ερευνών SNE Research, όπως μεταδίδει το CnEVPost. Μαζί, οι δύο κινεζικές εταιρείες φτάνουν στο 44,5% της αγοράς.
Η αγορά εκτός Κίνας μεγαλώνει ταχύτερα από την παγκόσμια
Η χρήση μπαταριών εκτός Κίνας έφτασε τις 426,7 GWh στο εννεάμηνο, αυξημένη κατά 24,7% σε ετήσια βάση. Ο ρυθμός αυτός ξεπερνά την παγκόσμια αύξηση του 19,7%, καθώς η ζήτηση σε Ευρώπη και Ασία αντιστάθμισε την αδυναμία της Βόρειας Αμερικής. Τα στοιχεία καλύπτουν αμιγώς ηλεκτρικά, plug-in υβριδικά και υβριδικά οχήματα.
Οι έξι κινεζικές εταιρείες που βρίσκονται στην πρώτη δεκάδα αύξησαν το συνολικό μερίδιό τους στο 56,4%, από 43,1% έναν χρόνο νωρίτερα.
CATL και BYD: άνοδος σε όλες τις περιοχές
Η CATL παρέμεινε πρώτη με 143,7 GWh, αύξηση 46,7%, και μερίδιο 33,7% έναντι 28,6%. Στην Ευρώπη η χρήση μπαταριών της ανέβηκε κατά 35,4% στις 96,8 GWh, ενώ στην Ασία εκτός Κίνας υπερδιπλασιάστηκε στις 27,1 GWh. Η μονάδα της εταιρείας στο Ντεμπρέτσεν της Ουγγαρίας ξεκίνησε δοκιμαστική παραγωγή στις δύο πρώτες γραμμές στις 22 Σεπτεμβρίου, κάτι που η SNE Research θεωρεί ότι θα ενισχύσει την τοπική τροφοδοσία των ευρωπαίων πελατών.
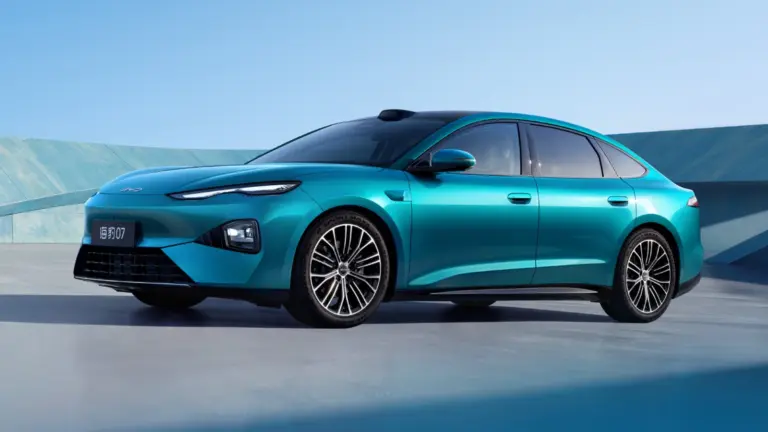
Η BYD κατέλαβε την τρίτη θέση με 45,9 GWh, αύξηση 66,8%, και μερίδιο 10,8% από 8,0%. Οι μπαταρίες της τοποθετούνται κυρίως στα δικά της οχήματα. Η χρήση τους αυξήθηκε κατά 68,8% στην Ευρώπη, 41,0% στην Ασία και 135,7% στη Νότια Αμερική. Για την πορεία της εταιρείας στην αγορά μπορείτε να δείτε και το ηλεκτρικό sedan BYD Great Han.
Οι κορεατικές εταιρείες πιέζονται από τη Βόρεια Αμερική
Η συνολική χρήση μπαταριών των LG Energy Solution, SK On και Samsung SDI υποχώρησε κατά 13,5% στις 113,0 GWh, με το κοινό μερίδιο να πέφτει στο 26,5% από 38,2%. Η πτώση συγκεντρώθηκε στη Βόρεια Αμερική, όπου η χρήση μειώθηκε στις 28,1 GWh από 56,1 GWh, δηλαδή σχεδόν στο μισό. Η ανάπτυξη σε Ευρώπη και Ασία δεν αντιστάθμισε την απώλεια.
- LG Energy Solution: δεύτερη με 69,8 GWh, μείωση 4,9%, μερίδιο 16,4% από 21,5%.
- SK On: πέμπτη με 28,2 GWh, μείωση 17,9%, μερίδιο 6,6% από 10,0%.
- Samsung SDI: έβδομη με 15,0 GWh, μείωση 34,4%, η μεγαλύτερη στην πρώτη δεκάδα, μερίδιο 3,5% από 6,7%.
Η ιαπωνική Panasonic κατετάγη τέταρτη με 35,6 GWh, οριακή πτώση 0,8%, και μερίδιο 8,4% από 10,5%. Η πελατειακή της βάση εξακολουθεί να εξαρτάται σε μεγάλο βαθμό από την Tesla.
Άνοδος για τους δευτεροκλασάτους Κινέζους και για τις LFP
Οι μικρότεροι κινεζικοί προμηθευτές αναπτύχθηκαν επίσης ταχύτατα. Η Gotion High-tech αύξησε τη χρήση κατά 153,8% στις 17,6 GWh και προσπέρασε τη Samsung SDI, καταλαμβάνοντας την έκτη θέση. Η Svolt Energy είναι όγδοη με 13,1 GWh (+102,3%) και η CALB ένατη με 10,6 GWh (+88,5%). Η Eve Energy ολοκλήρωσε τη δεκάδα με 9,5 GWh και αύξηση 214,6%, τον ταχύτερο ρυθμό ανάπτυξης.
Παράλληλα, οι μπαταρίες φωσφορικού σιδήρου-λιθίου (LFP), φθηνότερη χημεία που δεν χρησιμοποιεί κοβάλτιο ή νικέλιο, αύξησαν το μερίδιό τους εκτός Κίνας στο 27,7% από 15,8%. Η SNE Research σημειώνει ότι η αυξανόμενη υιοθέτησή τους σε μοντέλα εισαγωγικού επιπέδου στην Ευρώπη καθιστά την ανταγωνιστική τιμή βασικό κριτήριο για τους κατασκευαστές. Για τις εξελίξεις στις μπαταρίες στερεάς κατάστασης υπάρχει σχετικό δημοσίευμα για την δοκιμαστική παραγωγή της CATL.
Τι εξηγεί τις εξελίξεις
Η εταιρεία ερευνών αποδίδει την αδυναμία στη Βόρεια Αμερική στη λήξη των φορολογικών κινήτρων, με τους κορεατικούς προμηθευτές να μετατρέπουν μέρος των γραμμών παραγωγής σε μπαταρίες για συστήματα αποθήκευσης ενέργειας (ESS), ώστε να βρουν ζήτηση πέρα από τα οχήματα. Στην Ευρώπη, οι κινεζικοί προμηθευτές αυξάνουν την παραγωγή σε τοπικές μονάδες, και η SNE Research εκτιμά ότι οι θέσεις τους θα καθοριστούν από την τοπική παραγωγική ικανότητα, την τιμή και την ιχνηλασιμότητα της αλυσίδας εφοδιασμού.
Στην ιχνηλασιμότητα εντάσσεται και η προετοιμασία για τις απαιτήσεις του Battery Passport, που αναμένεται να τεθούν σε ισχύ τον Φεβρουάριο του 2027 και θα προσθέσουν μια διάσταση συμμόρφωσης στον ανταγωνισμό των προμηθευτών.
Σχόλια