
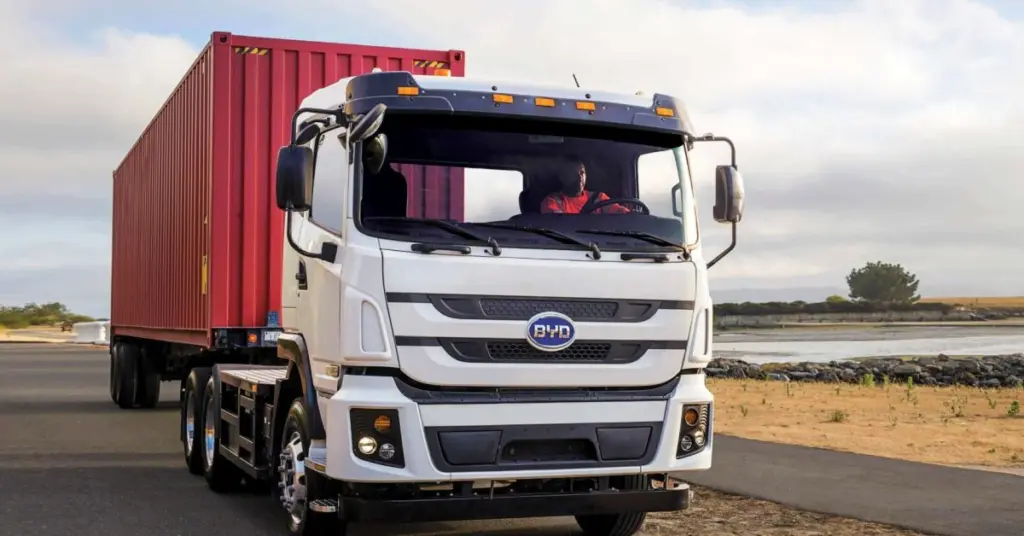
Τα ηλεκτρικά φορτηγά αντιπροσώπευσαν το 50,3% όλων των βαρέων φορτηγών που πουλήθηκαν στην Κίνα τον Σεπτέμβριο, όπως μεταδίδει το Electrek. Πρόκειται για 33.100 οχήματα σε έναν μήνα, αύξηση 37% σε ετήσια βάση, την ώρα που η συνολική αγορά βαρέων φορτηγών συρρικνώθηκε κατά 21%.
Η αλλαγή αρχίζει να φαίνεται και στα στοιχεία για το πετρέλαιο: η κινεζική ζήτηση για ντίζελ αναμένεται να υποχωρήσει φέτος κατά περίπου 230.000 βαρέλια την ημέρα.
Από το 14% στο μισό σε λιγότερο από δύο χρόνια
Το 2024 τα οχήματα νέας ενέργειας είχαν μερίδιο 13,6% στα βαρέα φορτηγά (12 τόνων και άνω). Το 2025 οι πωλήσεις σχεδόν τριπλασιάστηκαν στις 231.100 μονάδες, με αύξηση 182% και μερίδιο 28,9%.
Τον Δεκέμβριο του 2025 το μερίδιο έφτασε το 53,9%, όμως επρόκειτο για εκτίναξη πριν από τη λήξη των επιδοτήσεων ανανέωσης στόλου και την έναρξη νέων φόρων αγοράς. Έως τον Μάρτιο το ποσοστό είχε πέσει στο 23% περίπου και στη συνέχεια ανέκαμψε. Στο εννεάμηνο του 2026 πουλήθηκαν 226.400 ηλεκτρικά βαρέα φορτηγά, αύξηση 64% και μερίδιο 38,1%, σχεδόν όσα σε όλο το 2025. Στις νταλίκες μεγάλων αποστάσεων (τράκτορες) το μερίδιο τον Σεπτέμβριο έφτασε το 64,5%.
Η αγορά ξεπέρασε έτσι τον κυβερνητικό στόχο: φέτος 11 κρατικοί φορείς έθεσαν στόχο 40% πωλήσεων βαρέων φορτηγών νέας ενέργειας έως το 2030, μαζί με 1,6 εκατομμύριο οχήματα στους δρόμους, 30.000 km διαδρόμων μεταφοράς μηδενικών εκπομπών και περίπου 3.000 σταθμούς φόρτισης και εναλλαγής μπαταριών. Η CATL εκτιμά ότι τα φορτηγά νέας ενέργειας θα φτάσουν το μισό των ετήσιων πωλήσεων έως το 2028.
Γιατί οι στόλοι αλλάζουν
Ο βασικός λόγος είναι το κόστος. Στις περισσότερες χρήσεις, ένα ηλεκτρικό βαρύ φορτηγό στην Κίνα είναι πλέον φθηνότερο στην κατοχή και στη λειτουργία από ένα ντιζελοκίνητο. Η CATL κάνει λόγο για εξοικονόμηση περίπου 0,6 γουάν ανά km. Οι ανεξάρτητες εκτιμήσεις είναι πιο συγκρατημένες: μελέτη του ICCT και της κινεζικής CATARC βρήκε τα ηλεκτρικά φορτηγά περίπου 19% φθηνότερα ανά τόνο-χιλιόμετρο σε καλές συνθήκες, με το πλεονέκτημα να χάνεται σε χαμηλά ετήσια χιλιόμετρα ή όταν το βάρος της μπαταρίας περιορίζει το ωφέλιμο φορτίο.
Για τον χρόνο φόρτισης, η απάντηση της Κίνας είναι η αντικατάσταση μπαταρίας. Η μάρκα Qiji της CATL διαθέτει περίπου 300 σταθμούς εναλλαγής για βαρέα φορτηγά, με στόχο 900 έως το τέλος του έτους και 2.000 το 2027. Τον Αύγουστο συμφώνησε να πληρώσει 2,56 δισ. γουάν (περίπου 370 εκατ. δολάρια) για σχεδόν 25% της Qiyuan Green Power, του μεγαλύτερου φορέα εναλλαγής βαρέων φορτηγών στην Κίνα, με πάνω από 1.600 σταθμούς. Οι νέες τυποποιημένες μπαταρίες χωρητικότητας 432 kWh και 513 kWh αλλάζουν σε περίπου πέντε λεπτά. Η CATL φέρνει το μοντέλο και στην Ευρώπη μέσω συνεργασίας με την Octopus Energy.
Τα φορτηγά είναι κατά κύριο λόγο κινεζικά: το 2025 προηγήθηκε η XCMG με 15,4%, μπροστά από τις SANY και FAW Jiefang, ενώ οι τρεις πρώτες κατείχαν 42,9% της αγοράς. Η CATL προμήθευσε το 60% των μπαταριών.
Η πρόσκρουση στο LNG και στο ντίζελ
Για χρόνια η εναλλακτική στο ντίζελ ήταν το υγροποιημένο φυσικό αέριο (LNG), που το 2024 κατείχε σχεδόν 30% της αγοράς. Σύμφωνα με την Kpler, τον Μάρτιο τα φορτηγά LNG είχαν 37% των ταξινομήσεων βαρέων οχημάτων έναντι 23% των ηλεκτρικών. Τον Ιούλιο τα ηλεκτρικά έφτασαν το 47% και το LNG έπεσε στο 11%, με τις μηνιαίες ταξινομήσεις να υποχωρούν από πάνω από 30.000 σε περίπου 6.200.
Η κατανάλωση ντίζελ στην Κίνα έχει ήδη κορυφωθεί. Σύμφωνα με το Rhodium Group, η διύλιση ντίζελ έφτασε στο μέγιστο τον Απρίλιο του 2023, και η φαινομένη κατανάλωση μειώθηκε από 4,7 εκατ. βαρέλια την ημέρα σε 4,0 εκατ. τον Απρίλιο του 2025. Η Kpler εκτιμά πτώση της ζήτησης κατά περίπου 420.000 βαρέλια την ημέρα τον Μάιο (περίπου 10%) και 460.000 τον Ιούνιο, με μείωση 230.000 για ολόκληρο το έτος και ανάκαμψη μόλις 64.000 το 2027. Η εκτίμησή της για τη συνολική υποκατάσταση ντίζελ είναι περίπου 680.000 βαρέλια ημερησίως: 450.000 από στόλο LNG και 230.000 από ηλεκτρικά φορτηγά. Οι οδικές μεταφορές αυξήθηκαν περίπου 3% έως τον Ιούλιο.
Υπάρχει επιφύλαξη: η άνοδος των τιμών καυσίμων την άνοιξη, που συνδέεται με τον πόλεμο στο Ιράν, περιόρισε από μόνη της τη ζήτηση και έσπρωξε περισσότερους στόλους προς τα ηλεκτρικά. Εξηγεί όμως μόνο μέρος της εικόνας, και τα ηλεκτρικά θα είναι περίπου 8% των βαρέων φορτηγών σε κυκλοφορία έως το τέλος του 2026, κατά την Kpler.
Ευρώπη και ΗΠΑ
Στην ΕΕ, σύμφωνα με στοιχεία της ACEA, ταξινομήθηκαν έως τον Σεπτέμβριο 5.120 βαρέα ηλεκτρικά φορτηγά (16 τόνων και άνω), αύξηση 59,9% και μερίδιο 2,5% από 1,7% πέρυσι, ενώ το ντίζελ κράτησε το 91,7%. Ξεχωρίζουν η Ελβετία με 24%, η Νορβηγία με 14,4%, η Ολλανδία με 11,1% και η Σουηδία με 10,3%. Η Γερμανία έχει τις περισσότερες μονάδες (1.722), με μερίδιο 4,2%.
Στις ΗΠΑ δεν δημοσιεύεται επίσημο μέγεθος πωλήσεων ηλεκτρικών Class 8, με το μερίδιο να εκτιμάται πολύ κάτω από 1%. Πρόσφατη παραγγελία 2.500 Tesla Semi μέσω της ZET SCALE θα διπλασίαζε περίπου τον αριθμό τους. Ο ICCT τοποθετεί τη διάμεση τιμή ηλεκτρικού τράκτορα Class 8 στα 411.200 δολάρια έναντι 172.500 για ντίζελ, ενώ οι ομοσπονδιακές φορολογικές πιστώσεις για εμπορικά EV έληξαν το 2025 και η Καλιφόρνια πάγωσε τον κανόνα για υποχρεωτική αγορά φορτηγών μηδενικών εκπομπών.
Παράλληλα, η Ευρώπη παρακολουθεί τα επόμενα βήματα των κινεζικών κατασκευαστών, καθώς οι SANY και BYD πουλούν ήδη ηλεκτρικά φορτηγά εκεί και η CATL χτίζει δίκτυο εναλλαγής μπαταριών. Για την ευρύτερη κινεζική στρατηγική εξαγωγών, βλ. και το ρεπορτάζ για τους Κινέζους κατασκευαστές και τις ποσοστώσεις εξαγωγής υβριδικών στην ΕΕ. Η CATL στοχεύει σε 900 σταθμούς εναλλαγής έως το τέλος του 2026 και 2.000 το 2027.
Σχόλια